주택연금 월지급금표 핵심 요약 — 주택연금 월지급금표(한국주택금융공사, 2026년 3월 1일 기준, 종신지급 정액형·일반주택)에 따르면 부부 중 나이가 적은 사람이 70세이고 집값이 5억원이면 매달 153만9천원, 3억원이면 92만3천원, 10억원이면 307만8천원을 평생 받습니다. 가입 조건은 부부 중 1명이 만 55세 이상, 보유 주택 공시가격 합계 12억원 이하이며, 2026년 3월부터 월지급금이 평균 3.13% 오르고 초기보증료는 1.5%에서 1.0%로 내려갔습니다.
부모님 노후 생활비, 혹은 내 은퇴 후 현금 흐름을 고민하는 40·50대가 가장 많이 찾는 표가 바로 주택연금 월지급금표입니다. 집은 있는데 현금이 부족한 “하우스 푸어 은퇴자”에게 주택연금은 집에 계속 살면서 매달 연금을 받는 거의 유일한 공적 장치입니다. 이 글은 공사가 공개한 2026년 월지급금표를 나이와 집값별로 정리하고, 가입 조건, 지급방식 선택, 예상연금 조회와 신청 순서까지 한 번에 안내합니다.
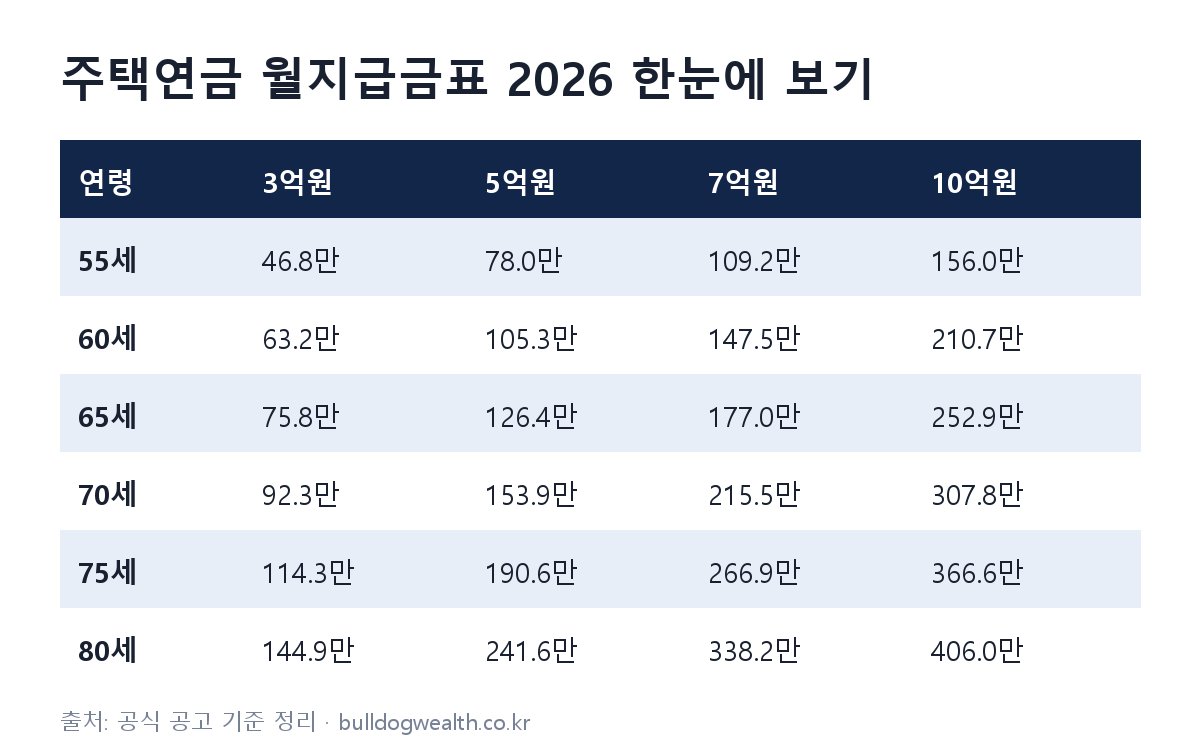
주택연금 월지급금표 2026 (나이·집값별)
| 연령 | 3억원 | 5억원 | 7억원 | 10억원 |
|---|---|---|---|---|
| 55세 | 46.8만 | 78.0만 | 109.2만 | 156.0만 |
| 60세 | 63.2만 | 105.3만 | 147.5만 | 210.7만 |
| 65세 | 75.8만 | 126.4만 | 177.0만 | 252.9만 |
| 70세 | 92.3만 | 153.9만 | 215.5만 | 307.8만 |
| 75세 | 114.3만 | 190.6만 | 266.9만 | 366.6만 |
| 80세 | 144.9만 | 241.6만 | 338.2만 | 406.0만 |
표는 종신지급방식 정액형, 일반주택, 부부 중 연소자 연령 기준입니다(만원 단위 표기). 같은 5억원 주택이라도 60세에 가입하면 월 105만3천원, 75세에 가입하면 월 190만6천원으로 차이가 큽니다. 늦게 가입할수록 월지급금이 커지지만, 받는 기간은 짧아진다는 점을 함께 고려해야 합니다.
주택연금 가입 조건은 무엇인가요?
- 나이: 주택 소유자 또는 배우자 중 1명이 만 55세 이상
- 주택 가격: 부부 기준 보유 주택 공시가격 합계 12억원 이하(다주택자도 합산 12억원 이하면 가능)
- 주택 종류: 아파트·단독·연립·다세대 등 일반주택, 노인복지주택, 주거용 오피스텔(일반주택보다 월지급금이 낮게 산정)
- 거주 요건: 가입 후 해당 주택에 실제 거주해야 하며, 장기간 비워 두면 지급이 정지될 수 있음
가입 가능 여부는 공시가격으로 판단하지만, 실제 월지급금은 시세 또는 감정평가액으로 계산합니다. 공시가격 10억원 주택의 시세가 13억원이라면 가입은 가능하고, 월지급금은 시세 기준(상한 적용)으로 산정되는 구조입니다.
2026년에 달라진 점 4가지
- 월지급금 평균 3.13% 인상: 제도 도입 후 처음으로 계리모형을 전면 재설계해 2026년 3월 1일 신규 신청분부터 적용됐습니다.
- 초기보증료 1.0%로 인하: 가입 때 한 번 내는 초기보증료가 주택가격의 1.5%에서 1.0%로 내려갔습니다. 5억원 주택이면 750만원에서 500만원으로 250만원 줄어든 셈입니다.
- 연보증료 체계 조정: 매년 보증잔액에 부과되는 연보증료 요율도 함께 조정됐습니다. 정확한 요율은 공사 홈페이지 보증료 안내에서 확인하세요.
- 기존 가입자는 그대로: 인상된 월지급금은 신규 가입자에게 적용되며, 이미 가입한 사람의 월지급금은 가입 당시 기준이 유지됩니다.
지급방식은 어떤 것을 골라야 하나요?
같은 집이라도 지급방식에 따라 매달 받는 금액이 달라집니다. 대표적인 선택지는 다음과 같습니다.
- 종신지급 정액형: 평생 같은 금액. 월지급금표의 기준이며 가장 많이 선택합니다.
- 초기증액형: 가입 초기 일정 기간(3·5·7·10년) 더 많이 받고 이후 줄어듭니다. 은퇴 직후 활동비가 많이 드는 경우 유리합니다.
- 정기증가형: 처음엔 적게 받고 3년마다 4.5%씩 늘어납니다. 물가 상승이 걱정될 때 고려합니다.
- 대출상환방식: 주택담보대출이 남아 있다면 인출한도로 대출을 갚고 나머지를 연금으로 받습니다.
- 우대방식: 기초연금 수급자이면서 저가 1주택 보유자라면 일반 방식보다 더 많이 받는 우대형을 확인하세요.
부부 중 한 명이 사망하면 어떻게 되나요?
주택연금은 부부 모두 평생 보장됩니다. 한 명이 사망해도 남은 배우자가 감액 없이 같은 월지급금을 계속 받습니다(소유권 이전 등기 등 절차 필요). 부부가 모두 사망한 뒤 집을 처분해 그동안 받은 연금과 이자·보증료를 정산하고, 남는 금액은 상속인에게 돌려주며 모자라도 상속인에게 청구하지 않습니다. 이 구조 덕분에 자녀 입장에서도 부모 부양 부담을 줄이는 방법으로 주택연금을 검토하는 경우가 늘고 있습니다.
주택연금 예상연금 조회와 신청 방법
월지급금표는 평균적인 예시이므로, 우리 집 금액은 한국주택금융공사 홈페이지의 예상연금 조회로 확인하는 것이 정확합니다. 생년월일과 주택 가격만 넣으면 지급방식별 금액을 비교할 수 있습니다. 신청은 공사 지사 방문 상담 후 보증 신청, 심사(감정평가), 금융기관 약정 순서로 진행되며 보통 2~4주가 걸립니다. 상담은 공사 콜센터 1688-8114로도 가능합니다.
주택연금 가입 전 체크리스트
- 부부 중 연소자 나이와 주택 시세로 월지급금표에서 대략 금액을 확인했는가
- 보유 주택 공시가격 합계가 12억원 이하인가
- 남아 있는 주택담보대출을 대출상환방식으로 정리할지 검토했는가
- 초기보증료 1.0%와 매년 연보증료 부담을 계산했는가
- 자녀 등 가족과 상속 정산 구조를 공유했는가
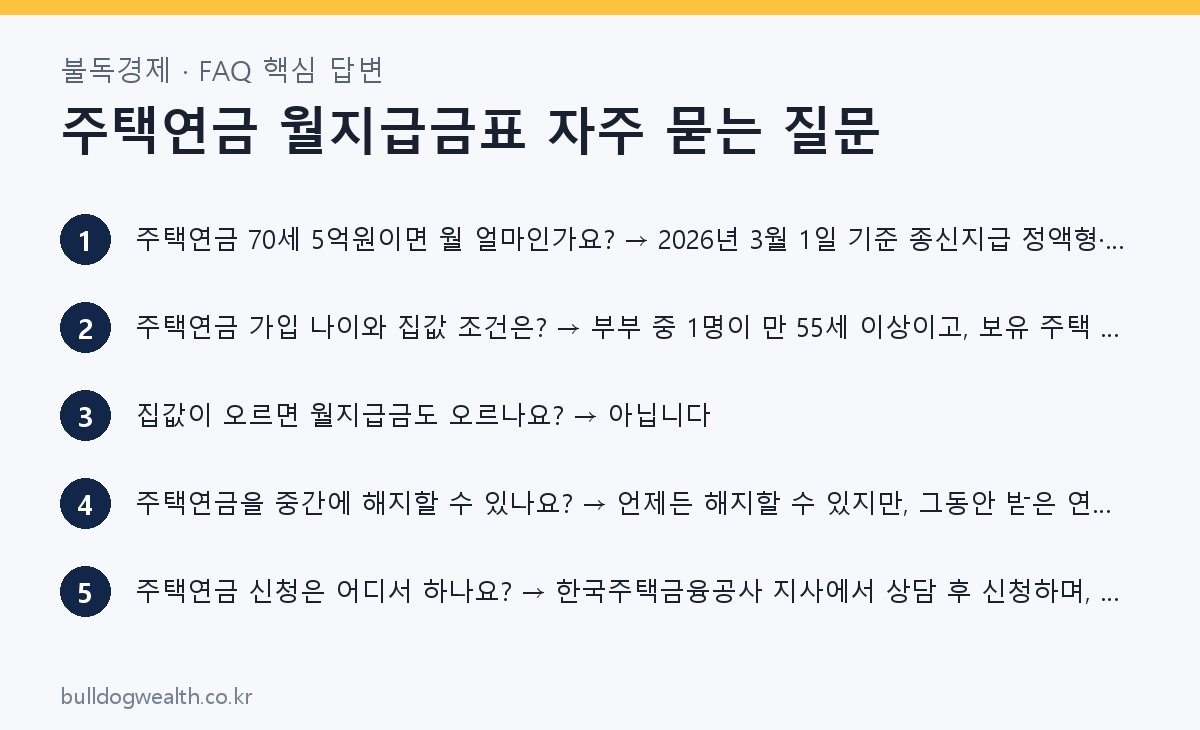
주택연금 월지급금표 자주 묻는 질문
주택연금 70세 5억원이면 월 얼마인가요?
2026년 3월 1일 기준 종신지급 정액형·일반주택이면 매달 153만9천원입니다. 같은 조건에서 3억원은 92만3천원, 10억원은 307만8천원입니다.
주택연금 가입 나이와 집값 조건은?
부부 중 1명이 만 55세 이상이고, 보유 주택 공시가격 합계가 12억원 이하이면 가입할 수 있습니다.
집값이 오르면 월지급금도 오르나요?
아닙니다. 월지급금은 가입 시점의 주택가격으로 확정되며 이후 집값이 오르거나 내려도 바뀌지 않습니다.
주택연금을 중간에 해지할 수 있나요?
언제든 해지할 수 있지만, 그동안 받은 연금과 이자·보증료를 모두 갚아야 하고 초기보증료는 돌려받지 못합니다. 재가입에도 제한이 있을 수 있습니다.
주택연금 신청은 어디서 하나요?
한국주택금융공사 지사에서 상담 후 신청하며, 홈페이지에서 예상연금 조회와 사전 상담 예약을 할 수 있습니다.
주택연금 월지급금표 관련 함께 보면 좋은 정보
- 국민연금 추납 신청방법 2026 총정리: 최대 119개월·60회 분할, 개편 전 확인할 7가지
- 기초연금 온라인 신청 10월 30일 간소화, 서류 없이 먼저 해도 될까? 놓치면 손해 5가지 확인
- 카이브 유보라 청약 11월 3일 1순위, 84㎡ 7억대 넣으면 손해일까? 6가지 확인
- 불독아파트 — 불독아파트에서 주택연금 월지급금표 관련 최신 정보 이어 보기
- 불독금융 — 불독금융 바로가기
- 불독택스 — 불독택스 바로가기
- 공식 확인처 — 한국주택금융공사 주택연금
- 공식 확인처 — 부동산공시가격 알리미
이 글은 2026년 11월 공개된 공식 공고·보도를 바탕으로 작성한 일반 정보입니다. 금액·일정은 바뀔 수 있으니 신청 전 공식 확인처에서 최종 확인하세요.